Avec la réforme de la facturation électronique, les entreprises ne se contenteront plus d’envoyer et de recevoir des factures : elles pourront également suivre leur cycle de vie en temps réel.
Le cycle de vie d’une facture électronique correspond à l’ensemble des étapes traversées par une facture, depuis son dépôt sur une plateforme agréée jusqu’à son paiement final et son archivage.
La réforme distingue :
- les statuts obligatoires, transmis à l’administration fiscale ;
- les statuts recommandés, utilisés pour améliorer le suivi opérationnel des factures entre entreprises.
Chaque facture électronique passera désormais par 3 étapes essentielles : La transmission et réception de la facture électronique, sa validation ou son rejet et son paiement et son archivage.
La transmission et réception de la facture électronique ;
Depuis votre espace personnel, vous pouvez suivre en direct le statut de votre facture. La phase de transmission contient les statuts propres au vendeur tandis que la phase de traitement contient les statuts propres à l’acheteur.
- Facture déposée (par le vendeur sur sa PA) ;
- Facture émise (par la PA du vendeur et à destination de la PA de l’acheteur) ;
- Facture reçue (par la PA de l’acheteur) ;
- Facture mise à disposition (de l’acheteur).
Une fois la facture reçue par la plateforme, son cycle de vie peut suivre deux trajets :
- Facture rejetée (la PA ne transmet alors pas la facture à l’acheteur) ;
- Facture prise en charge (l’acheteur valide manuellement la réception de la facture).
Sa validation ou son rejet ;
L’acheteur a reçu la facture.
- Facture approuvée (acceptation intégrale de la facture par l’acheteur) ;
- Facture approuvée partiellement (un avoir ou une facture rectificative peuvent être envoyés) ;
- Facture en litige (en cas de désaccord entre le vendeur et l’acheteur quant au contenu de la facture) ;
- Facture suspendue (en attente de pièces justificatives ou d’une précision avant de valider la facture) ;
- Facture complétée (la suspension de la facture est levée dès que le vendeur fournit les informations manquantes).
Son paiement et son archivage.
Si la facture est approuvée, l’acheteur s’occupe du paiement :
- Paiement transmis (par l’acheteur vers le compte du vendeur, paiement en attente de réception) ;
- Facture encaissée (le vendeur a reçu le paiement) ;
- Facture refusée (l’acheteur n’a pas envoyé le paiement car il a refusé la facture du vendeur, le vendeur doit effectuer une nouvelle facture).
Schéma du cycle de vie de la facture électronique
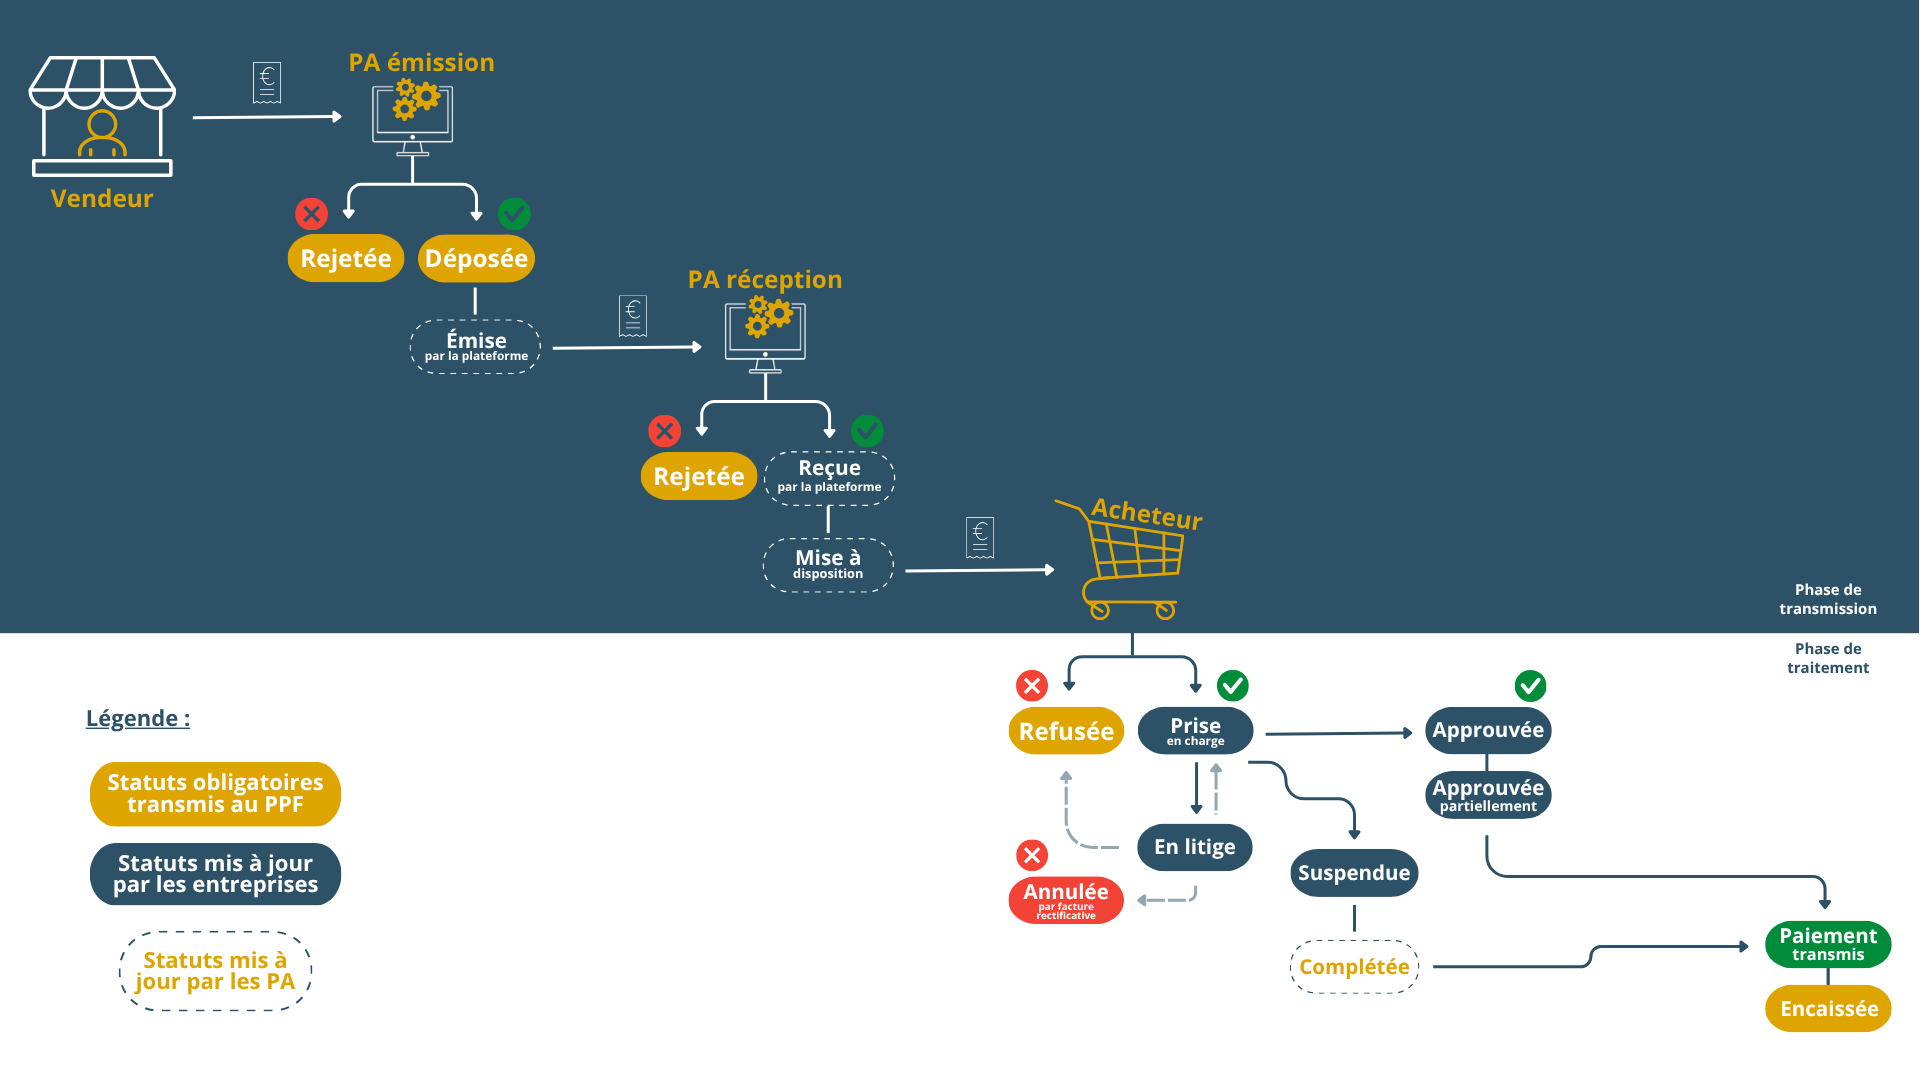
Les Plateformes Agréées (PA) devront obligatoirement gérer et transmettre 4 statuts clés à l’administration fiscale via le Portail Public de Facturation (PPF). Ces statuts concernent uniquement l’état de départ d’une facture et son statut final.
1. Déposée
Le statut “Déposée” signifie que la facture a été déposée sur la plateforme agréée de l’émetteur.
La facture est alors :
- horodatée ;
- en attente de traitement ;
- prête à être transmise.
2. Rejetée
Le statut “Rejetée” apparaît lorsqu’une plateforme refuse techniquement la facture avant sa transmission ou sa réception.
Les motifs les plus fréquents sont :
- format non conforme ;
- données manquantes ;
- incohérence entre les montants HT, TVA et TTC ;
- erreur technique ;
- fichier illisible.
Une facture rejetée est considérée comme non valide dans le circuit de facturation.
Important : rejetée ≠ refusée
Une facture rejetée l’est par une plateforme agréée (PA), généralement pour des raisons techniques.
Une facture refusée, en revanche, est rejetée par le destinataire pour des raisons métier ou commerciales.
3. Refusée
Le statut “Refusée” signifie que le destinataire refuse la facture.
Ce refus peut intervenir pour plusieurs raisons :
Erreur de destinataire
La facture ne concerne pas l’entreprise qui l’a reçue :
- erreur de SIREN ;
- mauvaise adresse de facturation.
Transaction inconnue
Le client indique n’avoir jamais commandé auprès du fournisseur.
Contrat terminé
La relation commerciale est terminée mais des factures continuent d’être émises.
Doublon de facture
La facture a déjà été reçue ou traitée.
4. Encaissée
Le statut “Encaissée” confirme que le paiement a bien été reçu par le vendeur.
Il contient notamment :
- la date de paiement ;
- le montant encaissé.
Un statut essentiel pour la TVA
Le statut “Encaissée” est obligatoirement transmis à l’administration fiscale lorsque la TVA est due à l’encaissement, notamment pour certaines prestations de services.
Ce statut joue donc un rôle important dans :
- le suivi de la TVA ;
- le pré-remplissage des déclarations ;
- la traçabilité des paiements.
Voici un tableau récapitulatif des statuts, en fonction des acteurs :
| Acteurs | Statuts | Détail |
| Plateforme agréée émettrice | Déposée | Par le vendeur sur sa PA. |
| Émise | Par la PA du vendeur et à destination de la PA de l’acheteur. | |
| Rejetée | La plateforme de l’émetteur n’accepte pas la facture pour différentes raisons (mauvais format etc.). | |
| Plateforme agréée de réception | Reçue | La facture est bien arrivée sur la plateforme de l’acheteur. |
| Mise à disposition | L’acheteur peut consulter la facture. | |
| Rejetée | La plateforme du destinataire n’accepte pas la facture pour différentes raisons (mauvais format etc.). | |
| L’acheteur | Prise en charge | Le destinataire valide manuellement la réception de la facture. |
| Approuvée | Acceptation intégrale de la facture par l’acheteur. | |
| Approuvée partiellement | Un avoir ou une facture rectificative peuvent être envoyés. | |
| En litige | L’acheteur n’est pas d’accord avec le contenu de la facture envoyée par le vendeur (ex : remise commerciale absente, quantité différente, etc). | |
| Annulée | Par facture rectificative. | |
| Suspendue | En attente de pièces justificatives ou d’une précision avant de valider la facture. | |
| Refusée | La facture est refusée pour des raisons d’adressage ou de pertinence. | |
| Paiement transmis | Par le destinataire vers le compte du vendeur, paiement en attente de réception. | |
| Le vendeur | Complétée | La suspension de la facture est levée dès que les informations manquantes sont fournies. |
| Encaissée | Le vendeur a reçu le paiement. |
Ce qu’il faut retenir
Le cycle de vie de la facture électronique devient un élément central de la réforme de la facturation électronique.
Grâce aux différents statuts, les entreprises pourront suivre leurs factures en temps réel, détecter rapidement les anomalies, fluidifier leurs échanges et sécuriser leur conformité fiscale.
Les 4 statuts obligatoires — Déposée, Rejetée, Refusée et Encaissée — joueront un rôle clé dans les échanges avec l’administration fiscale, tandis que les statuts recommandés permettront un pilotage beaucoup plus fin des opérations comptables et financières.
Les entreprises ont donc tout intérêt à anticiper dès maintenant la mise en place de ces nouveaux processus afin de préparer sereinement leur transition vers la facturation électronique.
Vous avez des questions concernant la facturation électronique ? N’hésitez pas à nous contacter !