La réforme du financement de la protection sociale des travailleurs indépendants constitue l’un des changements majeurs issus de la loi de financement de la Sécurité sociale. Applicable depuis le 1er janvier 2025, elle modifie en profondeur la base de calcul des cotisations sociales URSSAF.
Son objectif est double : simplifier un mode de calcul jugé complexe et renforcer les droits sociaux des travailleurs indépendants, notamment en matière de retraite, tout en tendant vers une meilleure équité avec le régime des salariés.
À terme, la volonté affichée est de garantir, pour une carrière complète avec une “rémunération” équivalente au SMIC, une pension d’environ 85 % du SMIC net.
🧭 Pourquoi une réforme des cotisations des indépendants ?
Avant 2025, les travailleurs indépendants cotisaient sur deux bases distinctes :
- une assiette spécifique pour les cotisations sociales ;
- une autre pour la CSG-CRDS.
Ce fonctionnement rendait les calculs difficiles à anticiper et peu lisibles, tant pour les indépendants que pour leurs conseils.
La réforme vise donc à :
- simplifier le calcul des cotisations sociales ;
- instaurer une assiette de référence unique ;
- augmenter la part des cotisations finançant directement des droits sociaux (retraite notamment) ;
- améliorer l’équité contributive entre salariés et indépendants.
👥 Qui est concerné par la réforme ?
Sont concernés par la nouvelle assiette de cotisations tous les travailleurs indépendants cotisant sur leurs revenus d’activité professionnelle au réel, soit : les artisans, les commerçants, les professions libérales (réglementées ou non), les gérants majoritaires de SARL, les praticiens et auxiliaires médicaux et les travailleurs indépendants agricoles.
Cette réforme s’applique indépendamment du mode d’exercice de l’activité (entreprise individuelle ou société).
En revanche, certains profils restent exclus du dispositif : les artistes, les marins, et les mandataires sociaux assimilés salariés pour les cotisations de sécurité sociale (présidents de SAS, gérants minoritaires de SARL, directeurs généraux, etc.).
Les travailleurs indépendants relevant du régime micro-social (micro-entrepreneurs) sont concernés, dans le sens où leur taux global de cotisations doit être réévalué, de manière à garantir un niveau équivalent entre ce taux et ceux des travailleurs indépendants ne relevant pas de ce régime.
En déclinaison de la réforme prévue pour les travailleurs indépendants, la répartition du taux global de cotisations des auto-entrepreneurs évolue à compter du 1er janvier 2026 : la part de la CSG-CRDS diminue au profit des cotisations sociales qui permettent d’acquérir des droits individuels. Les auto-entrepreneurs continueront de déclarer mensuellement ou trimestriellement leur chiffre d’affaires et leurs cotisations seront toujours calculées sur la base de celui-ci.
🧮 Une assiette unique de calcul : le cœur de la réforme
La principale nouveauté réside dans la création d’une assiette unique servant à la fois au calcul des cotisations sociales (maladie, retraite, allocations familiales, etc.) et de la CSG-CRDS.
L’assiette des cotisations sociales est désormais alignée sur celle de la CSG/CRDS, redéfinie à cette occasion. Pour les travailleurs indépendants en BIC ou BNC, il est opéré un renvoi aux dispositions du Code général des impôts. Cette assiette est ensuite abattue de 26% sans que cet abattement ne puisse être inférieur à un plancher ni supérieur à un plafond. L’assiette abattue permet de calculer la CSG/CRDS et les cotisations sociales, sous réserve pour ces dernières, d’un éventuel retraitement au titre des revenus de remplacement ou de l’épargne salariale.
Cette assiette correspond au revenu professionnel avant cotisations sociales, appelé parfois “superbrut”.
🔹 Comment est déterminée cette assiette ?
De manière simplifiée, la base de calcul est la suivante :
Assiette de cotisations sociales = assiette de CSG/CRDS = Revenu Superbrut – Abattement de 26%
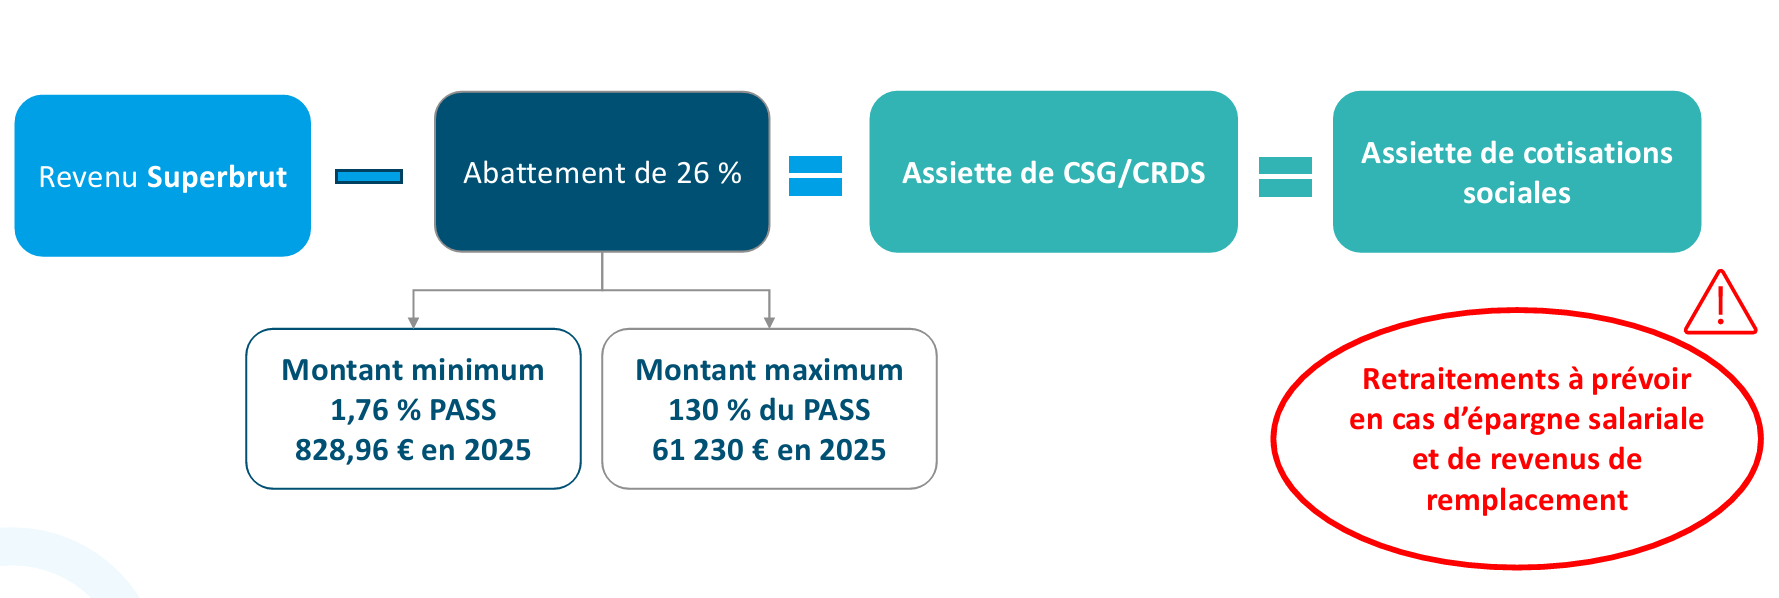
Il y a une deuxième formule qui mène au même résultat : Assiette de cotisations sociales = Produits – Charges (hors cotisations sociales) x 0.74.
Important : les cotisations sociales obligatoires et facultatives ne sont plus déductibles pour le calcul de cette assiette.
Cette assiette fait l’objet d’un abattement de 26 %, encadré :
- un montant minimum : 1,76 % du PASS (plafond annuel de la Sécurité sociale) (828.96 € en 2025)
- un montant maximum : 130 % du PASS (61 203 € en 2025)
Ces bornes permettent de garantir un niveau minimal de cotisations ouvrant des droits sociaux, tout en évitant un effet excessif pour les revenus les plus élevés. Cet abattement ne s’applique pas aux micro-entrepreneurs ayant choisi les cotisations minimales.
Pour les travailleurs indépendants relevant du régime micro-fiscal, hors auto-entrepreneurs, c’est leur abattement spécifique fiscal, de 71 %, 50 % ou 34 %, qui est appliqué sur la base de leur chiffre d’affaires, et non l’abattement de 26 %.
📊 Quels revenus sont pris en compte ?
La composition du « superbrut » dépend du statut fiscal du travailleur indépendant.
🔹 Travailleurs indépendants imposés à l’IR (BIC ou BNC)
Pour les entreprises individuelles, EIRL ou associés de sociétés à l’IR :
- produits ou recettes professionnelles (hors plus-values à long terme) ;
- diminués des charges nécessaires à l’activité ;
- sans déduction des cotisations sociales.
Les règles fiscales applicables aux BIC et BNC servent de référence.
🔹 Gérants majoritaires de SARL à l’IS
L’assiette comprend :
- la rémunération perçue au titre du mandat social ;
- la fraction des dividendes excédant 10 % du capital social, des primes d’émission et des sommes inscrites en compte courant d’associé.
📈 Les taux des cotisations sociales évoluent-ils ?
La réforme ne modifie pas uniquement l’assiette : certains taux de cotisations évoluent également.
Sont notamment concernés :
- la cotisation maladie, avec un alignement progressif des taux pour l’ensemble des indépendants ;
- la retraite de base, avec une légère hausse (par exemple +0,50 point pour certaines professions libérales relevant de la CIPAV) ;
- la retraite complémentaire, notamment pour les artisans, commerçants et professions libérales non réglementées.
Cela dépend de votre niveau de revenu et de votre activité (artisanale, commerciale ou libérale). S’agissant des commerçants, le taux de cotisation de retraite de base augmente de 1.1 point et celui de la retraite complémentaire de 0.50 point.
À l’inverse, plusieurs cotisations demeurent inchangées, notamment la cotisation allocations familiales, la cotisation invalidité-décès, la cotisation indemnité journalière et la contribution à la formation professionnelle.
L’objectif affiché est de renforcer les droits à la retraite, en augmentant la part des cotisations contributives, sans accroître le niveau global des prélèvements.
🗓️ Quand la réforme s’applique-t-elle concrètement ?
Même si la réforme est entrée en vigueur au 1er janvier 2025, sa mise en œuvre est progressive. Les cotisations provisionnelles appelées en 2025 restent calculées selon les anciennes règles. La nouvelle assiette sera mise en œuvre en 2026, lorsque seront connus les revenus réels perçus en 2025, c’est-à-dire après la déclaration des revenus 2025, soit au printemps 2026. Elle sera accompagnée d’un ajustement des barèmes de cotisations pour tenir compte de la modification de l’assiette.
🤝 L’accompagnement du cabinet
La réforme des cotisations sociales des travailleurs indépendants constitue un changement important du système de protection sociale. Même si son objectif est de simplifier les règles et d’améliorer les droits, ses effets peuvent varier selon chaque situation.
👉 Il est donc recommandé de faire le point avec son expert-comptable pour anticiper l’impact sur les cotisations, la trésorerie et la protection sociale.
N’hésitez pas à nous contacter pour réaliser un point personnalisé sur votre situation.